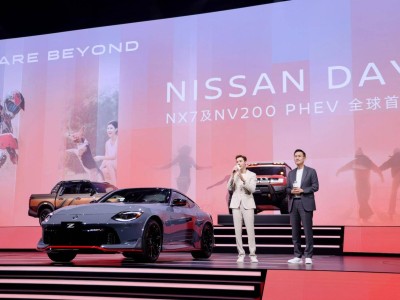
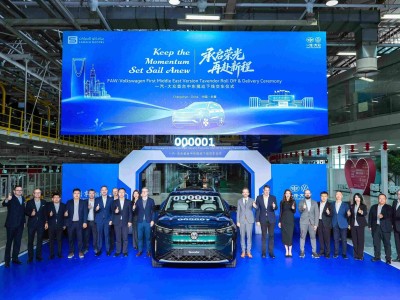
合资品牌在新能源车开发上的路径已经改变。此前被视作过渡方案的油改电路线,逐步退出主流选择;一汽-大众、广汽丰田、东风日产、上汽奥迪、北京奔驰等企业把研发重点放到面向中国市场的原生纯电平台上,从底层架构阶段就围绕国内用户的使用场景、空间需求和智能体验进行设计。
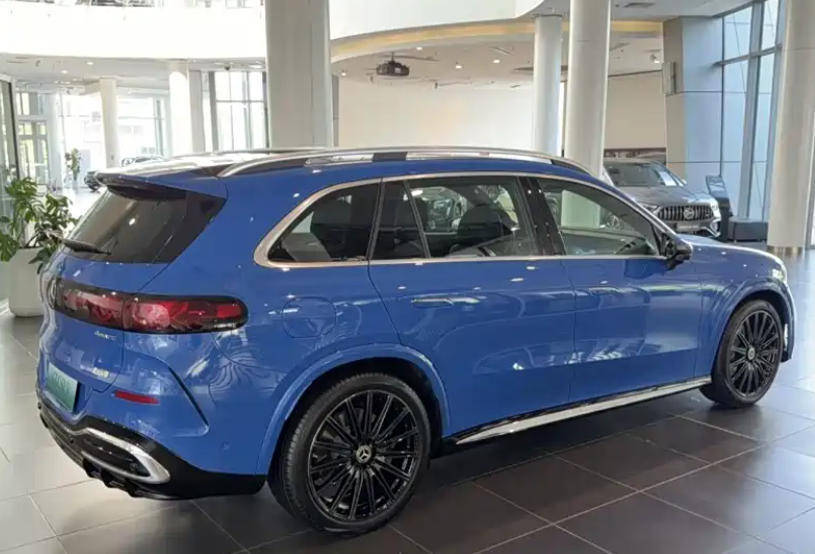
产品逻辑调整后,终端反馈随之出现变化。原生纯电车型具备更完整的产品力时,原本对合资品牌抱有好感、又有新能源购车计划的消费者重新进入展厅,此前因车型供给不足而未能释放的购买需求开始回流。合资品牌过去在燃油车市场积累的用户基础,也因此获得新的承接载体。
今年的新车投放节奏明显加快。一汽-大众、广汽丰田、东风日产、上汽奥迪和北京奔驰等合资车企先后推出重点纯电车型,合资新能源市场车型数量少、可选范围窄的局面被打破。新产品的价格和定位从15万元级家用车延伸至50万元级豪华车,多个细分市场都出现与同价位自主新能源车型直接竞争的合资纯电产品。
ID.AURA T6在10月卖出12032辆,首次拿到合资纯电车型月度零售第一;排在它身后的四款车型分别是铂智3X、smart精灵1、铂智7和奥迪E7X,五款车构成当月合资纯电零售前五。ID.AURA T6是一款中型纯电SUV,主打空间利用和新的智能电动体验,上市不足两个月就跨过万辆门槛,成为合资品牌新能源转型中表现突出的车型。
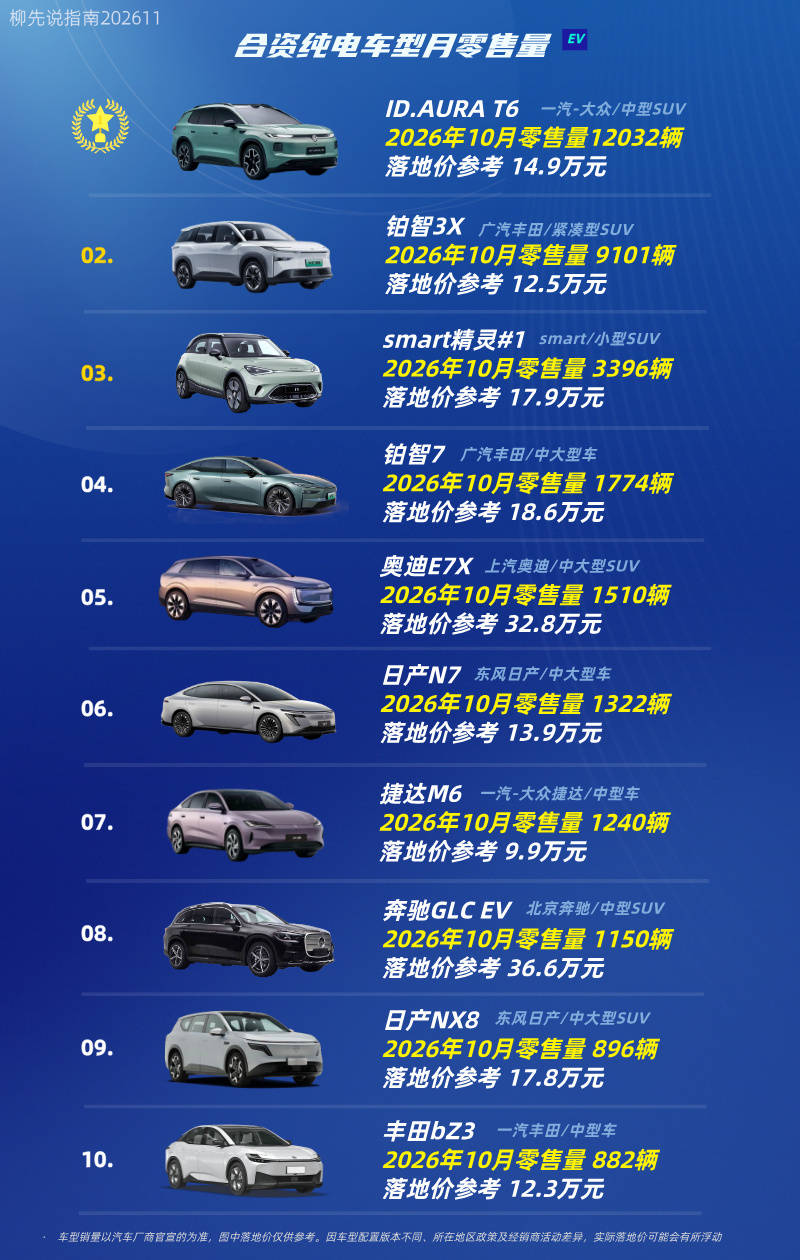
豪华品牌在纯电领域的推进同样加快。奥迪E7X与奔驰GLC EV进入10月合资纯电零售前十,30万至50万元区间的高端新能源市场迎来新的竞争车型。对消费者而言,这一价位段出现了更多兼顾豪华品牌积累与新能源使用体验的选择;对合资品牌而言,燃油车时代形成的信任能否延续到纯电产品,成为产品投放后需要接受实际检验的环节。
在15万至35万元的主流家用市场,合资原生纯电车型与自主品牌、新势力处在同一价格带内,消费者可比较的包括平台架构、车内空间、智能配置和价格。