11月,诺比侃(2635.HK)带着两份不同的成绩单出现在行业同行面前。
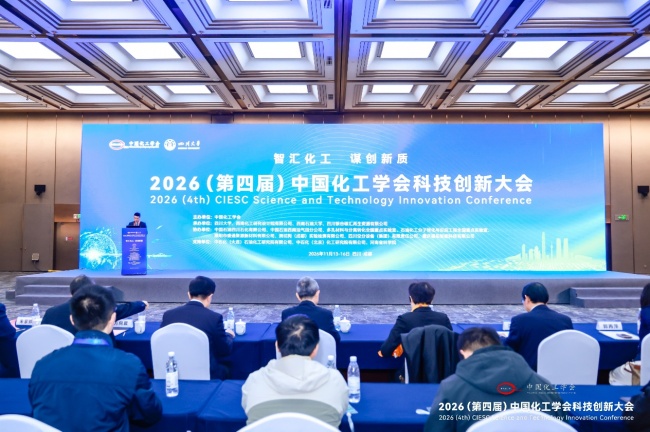
11月14日,2026(第四届)中国化工学会科技创新大会在成都开幕,诺比侃控股子公司重庆福拓智能作为协办单位,携核心项目成果吊柜式巡检机器人亮相展会现场。同月,在北京举行的钢轨探伤数据智能回放分析研讨会上,诺比侃也以参评单位身份出席。此前,在中国铁道科学研究院集团有限公司(下称“铁科院”)相关研究所组织的钢轨探伤数据智能回放分析集中测评中,公司参评算法取得单轨仪类别综合总成绩第二。
一个是能源化工的高壁垒场景,一个是铁路工务的全新检测方向,两条看似独立的线索,指向的是同一种能力——把成熟的AI核心算法,快速、低成本地迁移到不同行业场景。再加上10月刚落地的中石化海南炼化中标,这家公司的“技术复用、平台扩张”逻辑,正在被一个又一个权威合作方反复验证。
一、行业测评第二:一张含金量极高的“技术入场券”
先看这次测评的分量。本次钢轨探伤数据智能回放分析集中测评,由铁科院相关研究所于2026年9月组织,覆盖单轨仪、双轨仪及探伤车等多种设备类型,业内多家单位同台,围绕漏检率、误报密度、准确率三项硬指标量化打分。诺比侃在单轨仪数据智能回放分析类别中综合总成绩第二。
测评主办方的地位,决定了这张成绩单的含金量。铁科院始建于1950年,是中国铁路行业唯一的多学科、多专业综合性科研机构,被视为铁路行业的“最高院府”和研发中心;它是中国铁路联调联试、综合实验、关键产品认证、高速综合检测等行业服务的唯一承担单位,也是国际铁路联盟(UIC)会员单位、国际标准化组织(ISO)铁路应用技术委员会的国内技术对口单位。复兴号系列动车组即由其技术牵头研制,“复兴号高速列车”荣获2023年度国家科学技术进步奖特等奖。
换句话说,铁科院的测评,本质上是铁路体系内对AI产品技术能力的一次权威“国考”。能在漏检率、误报密度、准确率这类直接关系行车安全的指标上拿到第二,这一成绩为铁路工务用户比较同类产品提供了明确的技术参考。
更值得关注的是落地效率。诺比侃在铁路供电检测、沿线环境监测和货车状态检测已有积累,钢轨探伤却是一个全新场景。公司依托既有智能分析技术体系,仅用不到三个月就完成了面向钢轨探伤数据的算法适配与产品研发,并在集中测评中取得名次,体现了公司技术体系的复用效率和新场景的落地能力。这一“技术复用、场景拓展”的路径,也为公司技术能力向更多行业检测与分析场景延伸提供了可借鉴的实践基础。2026年11月,公司还作为参评单位赴北京参加铁科院组织的专题研讨会,围绕数据支撑、改进计划与各方交流。
二、化工赛道纵深:从国家级行业舞台,到中石化的订单验证
再看化工这条线。2026年11月14日开幕的中国化工学会科技创新大会,由中国化工学会主办,是国内化工领域跨学科、跨领域、跨区域的高水平学术平台,汇聚全国学术界、科技界、产业界1200余名代表,同期举办20余场专题活动。作为协办单位深度参与这场盛会的,正是诺比侃的控股子公司重庆福拓智能。
工商信息显示,诺比侃直接持有福拓智能80.17%的股权,后者于2024年7月在重庆江津成立,2026年还先后获得博将系基金及当地国资基金增资。展会现场,福拓智能重点展示吊柜式巡检机器人及其操作辅助系统,该系统依托“云-边-端”协同架构与自研AI算法,打造“巡检+操作”一体化方案,可实现变电所自主巡检、倒闸操作全流程智能监护,并具备全栈信创国产化、数字孪生可视化等特点,直接对应石化电气场景安全生产与数智化升级的刚需。
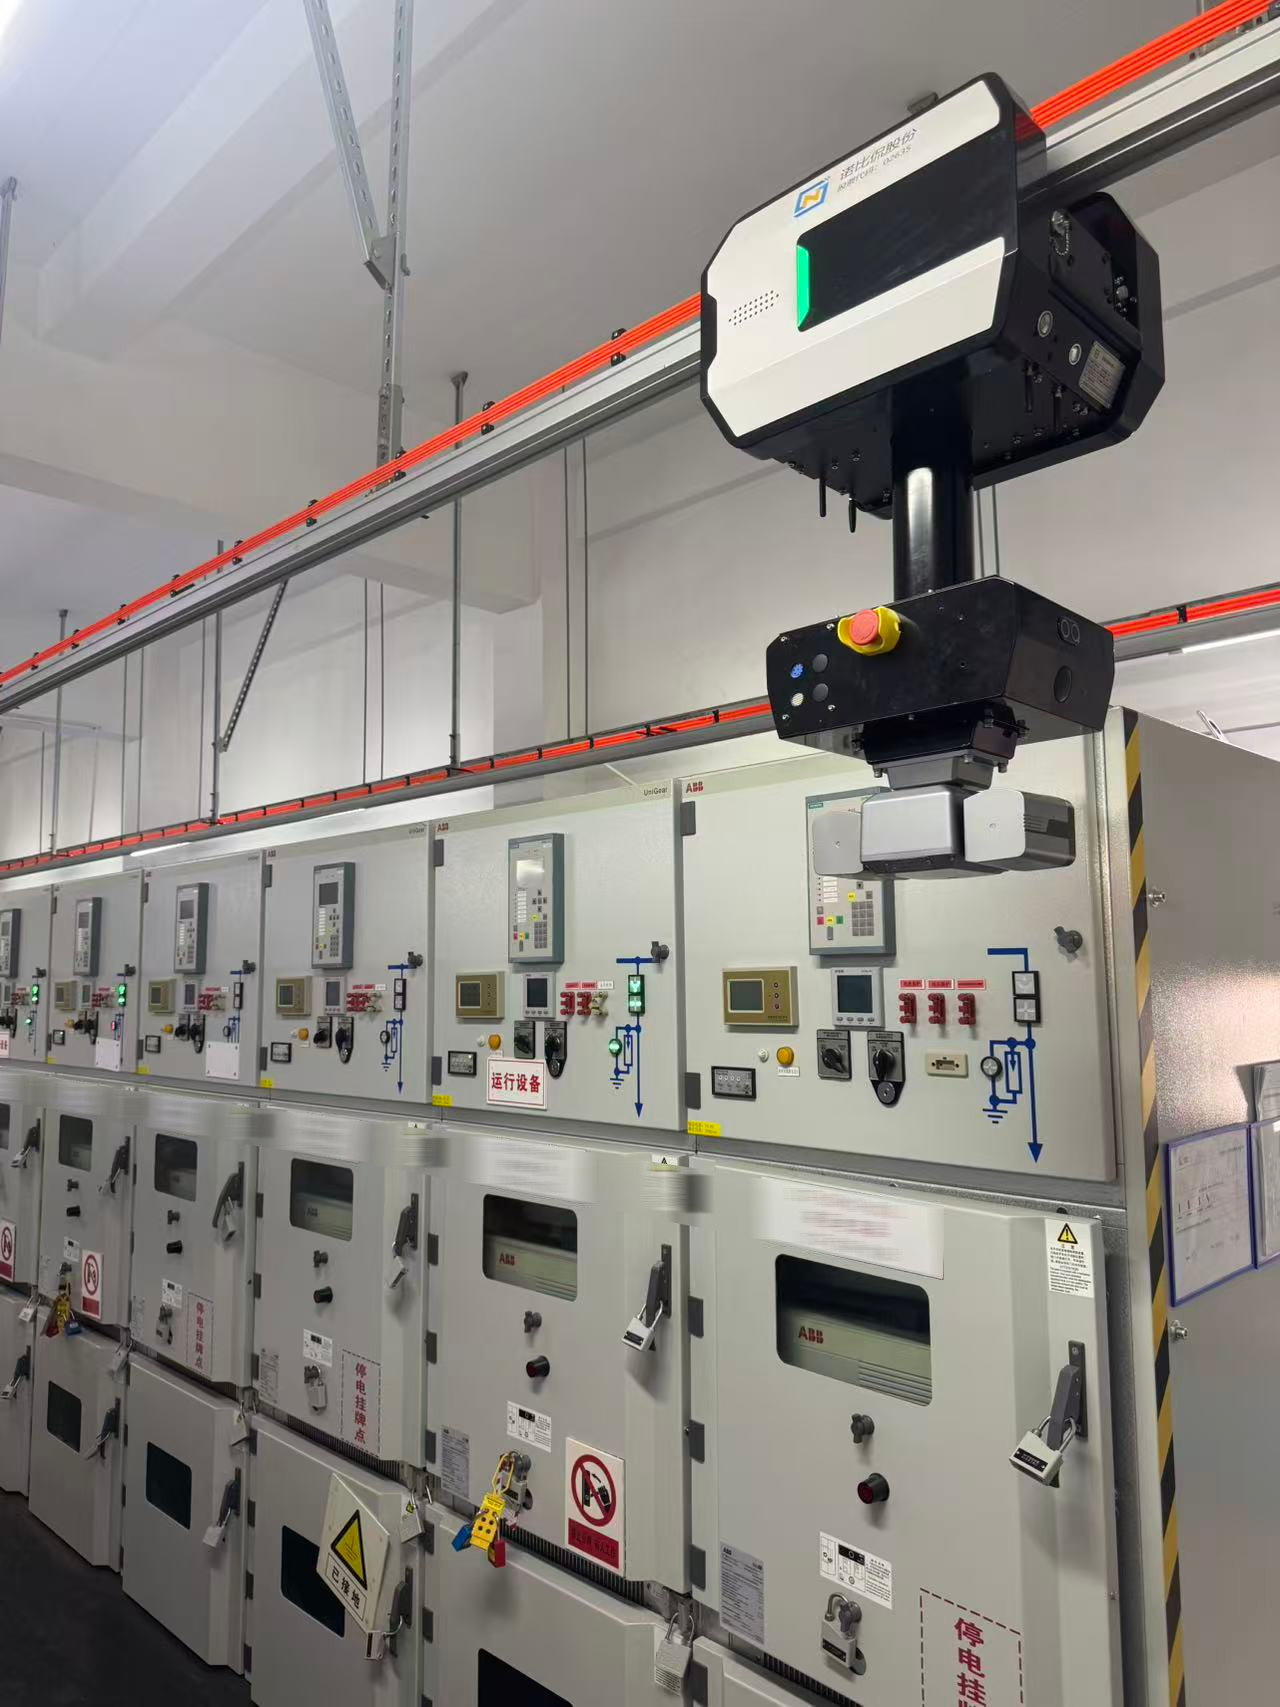
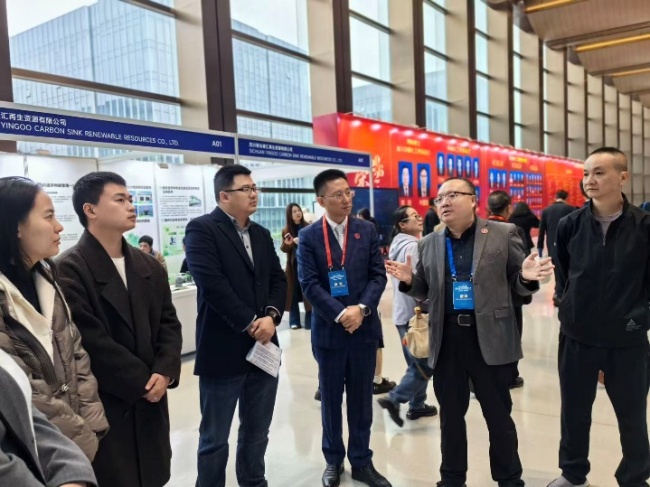
此次重庆福拓智能以协办单位身份站上国家级行业学术平台,意味着诺比侃在化工智能化赛道的卡位,已经从“卖产品”进入“参与行业生态、对接产学研资源”的阶段。
展会前台的亮相,并非孤立的品牌展示,背后是公司在石化场景实打实的订单支撑。2026年10月,中国石化海南炼油化工有限公司发布中标结果,诺比侃成功中标“基于人工智能技术的变电所智能巡检及电气操作辅助开发滑触线集电器JD-460A四极”项目。该部件是智能巡检与操作辅助系统的核心电气部件,直接决定整套系统连续运行的稳定性与安全可靠性。能够进入中石化的采购体系,本身就说明公司产品通过了严苛的供应链验证。
中国石化集团作为全球第一大炼油公司、中国最大的成品油供应商,其供应链准入门槛高、验证周期长、对安全可靠性要求近乎苛刻。对诺比侃而言,这条线的价值不止于订单收入,更在于央企背书所带来的示范效应:行业的样板一旦跑通,方案就具备向石化乃至更广泛能源场景规模化推广的基础。这也正是公司石化业务从单点标杆走向深度渗透的关键一步。
三、穿透增长逻辑:一套核心算法,横向复制多个高壁垒场景
把铁科院测评、化工大会、中石化中标三件事放在一起,一条清晰的主线浮出水面:诺比侃的核心资产,不是某一款单品,而是一套覆盖算法、数据与工程化落地、具备通用性和可复用性的人工智能技术平台。
依托这套平台,公司把同一套AI能力复制到多个高壁垒场景。在轨道交通领域,国铁体系项目已覆盖全国28个省份,大秦铁路、乌鲁木齐局、成都局等订单持续落地,智能运维与检测业务提供稳定现金流;在石化与民航领域,公司已拿下中石化海南炼化核心电气部件采购项目,附属公司陕西慧泊2026年6月获4000万元增资,主要承接“智慧民航”政策下的高增长需求;智算中心运维与城市治理则打开新的空间,公司2026年8月与AI芯片企业签订5080万元软件销售协议,此前又与浪潮智慧城市达成约5亿元战略合作框架,把成熟能力迁移到算力基础设施与城市治理。
更关键的是落地效率。同一套算法框架面向不同行业适配迁移,钢轨探伤的算法适配与产品研发用时不到三个月,参评产品随后在单轨仪类别取得综合第二;海南炼化系统从对接到交付约两个月。这种低成本、短周期的复制能力,意味着新场景的边际投入不断下降,而可触达的市场空间持续扩大,正是平台型公司区别于单一项目公司的护城河,也是行业AI从项目制走向规模化的关键,海外C3.ai等厂商已经验证过同样的路径。作为国家级专精特新“小巨人”企业,诺比侃平台能力在不同高壁垒场景的连续兑现,构成其投资价值的核心支撑。
四、基本面与估值:30%以上的成长,12倍的定价
再回到财务和估值层面,看市场当前给这家公司的定价是否合理。
基本面端,2026年中报(截至6月30日,人民币口径)显示:公司实现营业收入3.06亿元,同比增长32.16%;毛利1.68亿元,同比增长85.3%;归母净利润5368.8万元,同比增长33.95%。增长的同时,盈利质量显著提升,毛利率由上年同期的39.2%跃升至55.0%,提升15.8个百分点。
结构上的亮点更值得注意:上半年软件销售收入达6206.6万元,同比增长超过13倍,占总收入比重由1.9%升至20.3%,标志着公司正从项目型交付向标准化、高毛利的软件产品化转型。与此同时,公司研发投入同比大幅提升至6019.9万元,期末现金及现金等价物4.13亿元,资产负债率仅30.13%,具备持续投入和扩张的财务底气。
估值端,截至2026年11月19日收盘,诺比侃报4.72港元,总市值约18.65亿港元,市盈率(TTM)约12倍,市净率约1.56倍。一边是30%以上的营收与利润增速、55%的毛利率和清晰的平台化转型,一边却是12倍左右的估值——成长性与定价之间,明显存在“剪刀差”。对于一家现金流为正、客户结构以国铁、国家电网、中国石化等大型央企为主、且第二增长曲线正在打开的行业AI公司而言,当前估值更多反映了市场对小盘港股的情绪折价,而非其基本面的真实成色。
对诺比侃而言,铁科院测评、中石化的核心部件订单、国家级化工学术平台的协办席位,这些都是公司平台化能力在多个高壁垒场景的连续兑现,成长叙事正转化为可量化的订单与盈利,向上还有智慧机场、智算中心等新场景放量带来的期权价值。基于此,当前公司约12倍的市盈率在同类AI公司中明显偏低,市场显然尚未充分反映这家行业AI公司的真实价值。