9月16日盘后,量化派控股有限公司(02685.HK)披露配售公告,拟以每股3.40港元配售最多4852.94万股新股,募资总额约1.65亿港元。这是继今年7月完成国富量子6000万港元战略认购后,公司年内第二次启动股权融资。如果说7月融资侧重物理AI基座模型研发与智能硬件采购等前沿布局属于"攻",本次配售则优先夯实电商现金牛业务属于"守",一守一攻之间,"消费基本盘+物理AI新赛道"的双飞轮战略轮廓愈发清晰。
物理AI进入落地关键期 赛道共识持续强化
近期港股整体维持震荡格局,恒生指数与恒生科技指数涨跌交替,市场资金对于科技板块的取舍趋于理性。纯概念炒作逐步退潮,资金更加看重前沿赛道企业的落地路径与基本面支撑。在此背景之下,物理AI、具身智能依旧是港股科技当中关注度较高的主线,一批上市公司正持续推进技术从数字虚拟世界走向现实物理场景。9月11日,该股登上港股通成交活跃榜,单日成交额达11.59亿港元,获南向资金净买入,市场关注度快速抬升;9月16日盘中,「智能物种」第一股量化派(02685.HK)股价再度异动,盘中最高涨幅一度达到8.62%,交易活跃度明显抬升。盘面波动的背后,一方面是板块情绪传导,另一方面也是市场持续审视公司"消费基本盘+物理AI新赛道"双飞轮战略的结果。
2026年被业内视作物理AI规模化落地的关键元年。行业正从单纯的算法生成,迈向"可感知、可执行、可落地"的实体赋能新阶段。作为国家重点布局的未来产业之一,具身智能、物理AI已然成为培育新质生产力、赋能实体经济转型升级的核心抓手。政策加持、资本涌入、技术迭代三重趋势共振,整条赛道正处于技术验证向商业落地跨越的关键窗口期。
放眼港股物理AI与具身智能产业链,不同环节企业各有侧重:感知层企业禾赛-W、地平线机器人-W持续深耕传感器与空间感知技术;优必选、越疆等企业持续打磨人形机器人本体与运动控制方案。市场资金也开始更加关注场景落地能力,拥有空间感知、世界模型能力的方案服务商,持续收获市场关注。
差异化定位:不做本体 聚焦物理世界感知与决策链路
在物理AI赛道的激烈竞争中,量化派选择了一条差异化路径。公司并不涉足机器人本体制造,而是将重心聚焦于物理世界感知、智能决策与执行链路的技术研发,致力于打造能理解物理规律、可跨场景泛化的通用底层模型,硬件层面则通过智能硬件矩阵和生态合作落地。与此同时,公司自研AI中台"量星球"正从内部经营中枢向企业级AI Agent平台升级,计划将智能选品、营销、仓储履约、智能客服等能力标准化输出,Gartner预测到2026年末40%的企业级应用软件将内置任务型AI Agent能力,这一中长期增量空间值得关注。
这一定位的背后,是公司对物理AI落地节奏的冷静判断。在量化派看来,AI行业已进入全新的下半场——未来十年,AI将不再局限于软件与模型层面的迭代,而是走向真实产业、真实场景的"物理AI"落地时代。餐饮、线下门店等服务场景,是物理AI优先验证的方向。
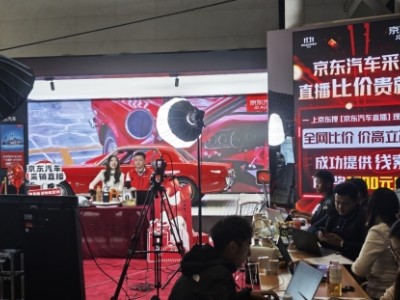
目前,量化派以智慧餐厅和汽车展厅作为场景化落地样板。智慧餐厅采用"智能店长(Store Agent)+人形机器人+自动化炒菜机"三层技术组合,已与合作方在北京落地联合试验店,完成三明治制作、牛排撒盐调味、奶茶制作等验证项目,据公司及券商情景测算,单店月人工成本可从3.5万元降至2.05万元,设备回收期约13-14个月,商业可行性得到初步验证;汽车展厅场景同步推进,公司与车无界达成战略合作,围绕汽车销售展厅具身智能解决方案落地。两套场景共用同一任务编排中枢,仅调整末端执行设备与行业SOP,构成跨场景复制能力的外部检验。公司同时积极寻求与智能硬件厂商的生态合作,通过软硬件协同推动技术从实验室走向真实场景。
双飞轮:消费基本盘反哺硬科技研发
物理AI的长周期研发,需要持续的资金投入和场景数据支撑。量化派的独特优势在于,其并非从零开始的纯技术公司,而是拥有成熟的消费电商基本盘。
截至2026年6月末,公司旗下"羊小咩"消费电商平台累计注册用户已突破6500万,2025年GMV突破100亿元,为物理AI研发提供持续的现金流和数据支撑。2025年公司实现营收10.35亿元,净利润1.95亿元,同比增长32.6%,利润增速显著高于营收增速,展现出成熟业务的造血能力。
更为关键的是,消费业务积累的用户理解、场景数据能力,正在被迁移到物理AI业务当中。电商业务沉淀的消费场景理解、用户需求洞察和商业化能力,有望支持物理AI产品定义与场景落地,形成"消费业务造血→物理AI研发→场景反哺消费"的正向循环。
从资本动作看,这一逻辑正在被持续验证。今年7月,公司向港股上市公司国富量子(00290.HK)全资附属公司发行459.77万股,募资总额6000万港元,所得款项用于智能眼镜、智能枕头、智能台灯、智能宠物用品等智能硬件采购、物理AI模型研发及一般营运资金。本次1.65亿港元配售,则将约55%资金投向电商业务发展、15%用于研发投资、30%补充一般营运资金,董事会可根据业务实际情况在各分项之间内部调整资金金额,整体用途不发生重大变更,优先保障现金牛业务增长和现金流安全。业内人士指出,在物理AI处于场景验证、商业化尚需周期的阶段,优先保障基本盘增长,能够为前沿技术研发提供更持久的支撑,降低商业化周期波动风险。
若配售完成 股权结构将保持稳定
本次配售由老虎证券(香港)环球有限公司、浙商国际金融控股有限公司、富途证券国际(香港)有限公司共同担任联席整体协调人及联席配售代理,拟向不少于6名专业、机构及其他独立第三方投资者配售,预计配售完成后,不会有任何承配人成为公司主要股东,在补充资金的同时实现股东结构多元化。
配售协议约定,自配售协议签署日起至配售完成后45日内,未经联席配售代理事先书面同意,公司不得开展配售、配发、发行新股、授出股权期权权证或订立相关股权风险转移类交易(本次配售本身除外),该安排有助于缓解市场对于短期内连续股权融资的担忧。联席配售代理拥有酌情书面同意相关交易的权利。相较于银行信贷等债务融资方式,本次股权配售无需还本付息,可在不增加负债压力的前提下为公司补充弹药,有望为后续业务扩张保留再融资空间。
观察:场景落地节奏是核心标尺
长远来看,物理AI与具身智能的产业竞争,本质是技术落地能力、场景适配能力与产业协同能力的综合比拼。随着行业逐步告别概念炒作,进入"落地为王"的产业深耕阶段,能够依托成熟业务持续造血、精准匹配实体场景需求、稳步推进技术迭代的企业,将在万亿级赛道的产业洗牌中持续积累核心优势。
对量化派而言,后续观察重点在于三个维度:一是物理AI技术从餐饮场景验证走向4S店、影院等多场景规模化商用的推进节奏;二是智能硬件矩阵与生态合作的落地进展,能否形成"大脑+身体"的协同效应;三是新业务与原有电商业务的协同效果,消费数据与场景理解能否真正反哺物理AI产品定义。持续落地的场景案例,将成为验证其"智能物种"战略价值的核心标尺。
近期盈立证券发布首次覆盖报告给予公司"推荐"评级,目标价24.43港元,凸显机构对其物理AI成长空间的看好。本次拟配售的推进,为双飞轮战略再添关键的资金燃料预期。当消费基本盘的"守"与物理AI前沿布局的"攻"形成节奏配合,量化派在物理AI赛道的长期竞争力,值得持续跟踪。