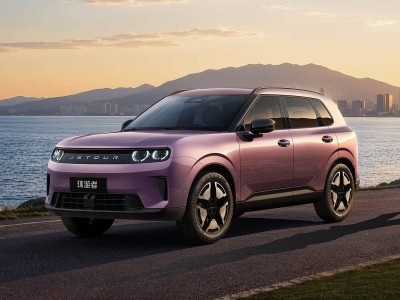
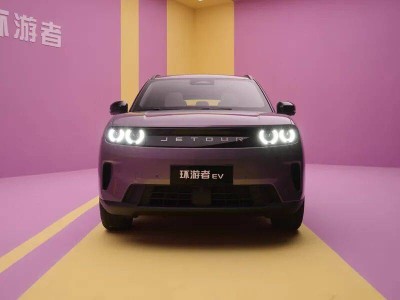
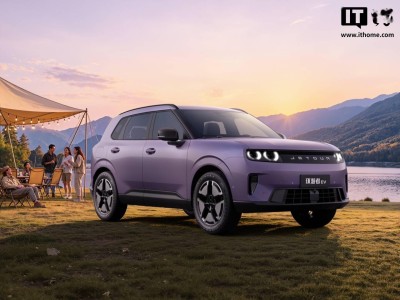
大型SUV的竞争边界正从高端区间向更广泛预算带移动。车企把尺寸更大的车型当作争取换购用户的抓手,产品数量、价格和配置标准随之变化。
乘联分会秘书长崔东树提供的数据表明,国内乘用车新车平均车长已升至4.72米。前10个月,车长5米至5.5米的SUV新品占到56%,而2024年这一比例仅为17%。
供给增加的背后是销量支撑。汽车之家研究院上险数据显示,上半年国内乘用车销量同比下降18%,大型SUV销量却达到约35万辆,同比增长97%,其中新能源车型贡献了主要增量。
整体市场收缩时,大型SUV仍能产生新增需求,车企因此有机会用一款新品切走其他品牌已有份额。在售大型SUV车系由2023年的24个增至50个,头部五款车型合计份额则从88%降至上半年58%。
新车型对这个市场的拉动十分明显。上半年,当年上市的新车贡献了大型SUV近六成销量,畅销车面临更快的更新压力,新进入者则获得放量窗口。
价格成为新车型争夺订单的直接工具。上汽通用五菱华境S以15.98万元起售,车身长5.235米,采用六座插混布局,10月交付超过7500辆;比亚迪大唐EV起售价23.99万元,将全尺寸纯电七座SUV带入25万元以内。大尺寸车型由此与同价位五座SUV、家用MPV争夺同一笔换车预算。
20万至30万元区间尤为拥挤。国金证券年中策略报告提到,原本在这一价位拥有份额的品牌正在加密投放,主销车型价格较低的车企也在向上布局:前者要守住换购用户和价格带,后者希望借更大车型提高单车收入。双方在同一区间相遇后,过去可以单独收费的空间和舒适配置,正被更多车型纳入标配。
起售价下探之后,成本压力并未消失。更大的车身、三排座椅和长续航都要占用预算,共用平台和零部件能够减少重复开发、扩大采购规模,但实际节省多少,仍取决于几款车型合计销量。新品集中上市还压缩了单款车维持热度的窗口,销量起得快、回落也快,开发和产线投入更难摊薄。
三排大空间已经被带入更低预算区间。车企需要用第三排乘坐感受、满座装载能力等具体差异守住成交价,并通过持续交付消化投入;车型密度上升后,把销量转化为利润更依赖定价与成本控制。