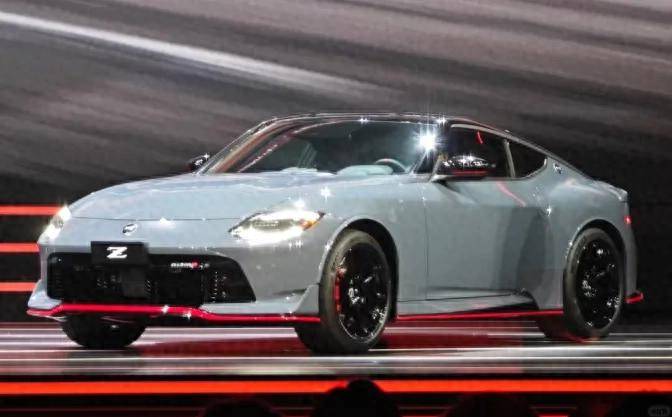
66万元、9台、半年配额,日产Z NISMO进入中国市场的姿态更像一次刻意压缩供给的市场实验。当二三十万元的电车已经能把零百加速压进几秒,一台3.0T V6限量燃油跑车仍以这样的价格出现,其定价逻辑显然不跟随多数消费者的直觉。
日产此举并非孤例。宝马M、奔驰AMG、奥迪RS长期用高性能产品树立技术形象,再把这种形象投射到普通车型;丰田将GR独立为品牌,也沿着相似路径推进。GR雅力士、GR卡罗拉难以靠销量覆盖研发投入,却让“丰田只会造家用车”的判断不再成立,并为运动化版本留出溢价空间。智能化配置越来越接近的背景下,性能仍是较难被短期复制的品牌差异,纽北圈速、勒芒履历都不是半年内能补上的配置。
另一条线索在动力技术。纯燃油大排量受双积分和油耗法规约束,8缸、12缸逐渐变成情怀成本,混动却改变了这笔账:电机承担低速和补扭,发动机更多在高效区间工作,大排量不必再独自承担高油耗标签。浩思动力W40、长城V8混动超跑采用同一思路,用高转功率和声浪提供情绪价值,再由电机把油耗排放拉回合规线。法拉利SF90已经证明V8混动可行,以电动化著称的品牌也在使用这条路径。新能源并未简单终结大排量,反而为它提供了一套符合当下法规的表达方式。
内燃机产业链的沉没成本同样不能忽视。从铸造到标定,相关环节养活着数十万人,又属于重资产投入。性能车销量不大、单价高、法规容忍度相对更高,因而成为内燃机技术延续的合适载体。对消费者而言,这类产品带来的不只是“值不值”的讨论。NISMO方面已表示会将赛道经验用于普通车型,丰田GR、宝马M也有类似路径,普通版车型的悬架、变速箱和车身刚性都可能分摊性能部门的研发成果。前几年排放法规收紧,平行进口和官方渠道收缩,车迷可选范围变窄;如今从60多万元的Z NISMO到尚未落地的长城超跑,价格带出现下探迹象,供给正在回暖。
电机让零百加速不再稀缺,车企必须重新回答“快”的价值。底盘、转向手感、声浪以及人与机器的博弈感,成为加速数字之外的分野。坚持大马力高性能车,客观上为部分消费者保留了另一种选择:只要结果上的快,还是也要过程里的快乐。与此同时,半年9台配额本身带有营销事件色彩,V8混动超跑的量产难度、成本控制和法规认证,也远不像发布会呈现得那样轻松。GR能否达到M、AMG那样的市场地位,丰田燃油车基本盘又在收缩,这些故事都只开了头。限量性能车很难改变企业的销量结构,它们先改变的是品牌叙事;调校经验、动力管理逻辑和品牌认知能否落到走量车型上,构成这类产品留下的实际考题。