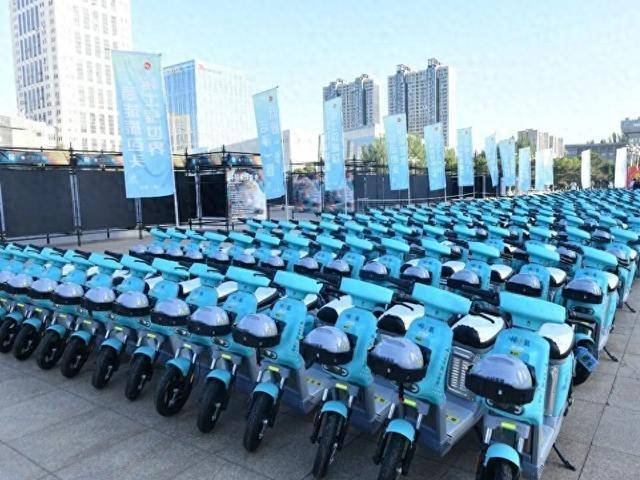
近来,一些城市街头陆续出现外观接近普通两轮车的新车型。它们座垫下方没有充电接口,而是带有一只低压固态储氢罐,补能时不插电、不换锂电池,加注氢气后便可以继续行驶。
这类车辆让氢能再次进入公众视野。在一场对话中,主持人提到,中国已经是全球氢气和氢气消费规模最大的国家;嘉宾邦德把中国氢能产业快速做大的关键,归结为对绿氢的持续投入。
传统制氢通常依靠煤或天然气,过程会排放二氧化碳。绿氢则借助电解水,把水拆成氢气和氧气,制取环节更清洁。放眼全球,氢能产业能否继续扩张,很大程度上取决于电解水制氢的成本能否降下来。
邦德认为,中国不仅在氢气总产量上领先,在绿氢降本这条关键赛道上也走在前面。按照他的判断,在当前发展周期收尾时,国内绿氢价格有望降到与传统制氢大体相当的水平。
价格持平为何重要?在能源转型过程中,只要新技术比旧路线贵出一大截,市场就难以真正打开;一旦成本接近,需求往往会迅速放量。光伏、风电、电动汽车和锂电池产业,都经历过类似过程。
绿氢降本要闯过两道难关。第一道是获得足够便宜的电。电解水耗电量大,电价高低直接决定氢气成本。中国西部内陆的光伏和风电基地,正持续输出低成本绿电。
第二道难关是电解槽。把电力转化为氢气,离不开电解槽设备。中国制造的电解槽成本低于其他地区,这为大规模绿氢生产提供了设备基础。落基山研究所也在跟踪中国电解槽装机进度,关注绿氢产量提升和成本下降的节奏。
当绿氢成本跨过与传统制氢接近的门槛,下游应用就会成为新的比拼方向。邦德提到,重型卡车运输、绿氨和绿钢是重点领域。重卡需要拉重货、跑长途,炼钢和化工依赖高温反应,这些场景更适合氢能发挥作用。
从全球竞争看,邦德把中国过去在光伏、风电、电动汽车和锂电池上的路径,视为一套已经反复出现的产业剧本:先形成大规模生产,再借规模效应压低成本,随后市场从本土扩展至海外。氢能领域正在出现相似趋势。
不过,氢能并不会在所有场景中取代现有能源。邦德把它比作能源界的香槟,适用面广,但成本偏高,因此更适合留给最难减排的领域。当前日常交通和用电中,太阳能、风能、电池和直接电气化仍更具经济性。
各地投放氢能两轮车、氢能公交,也不意味着要立刻替代普通家用锂电车。任何工业技术都要在真实应用中逐步成熟,锂电池产业链当年也是依靠公交车、出租车和大量骑行需求,才把零部件和制造成本一点点磨低。
眼下街头出现的氢能小车,更像是绿氢产业链的前哨试验场。它们承担的是验证储氢、补能、运维和成本控制的任务,为后续重卡、工业等更难脱碳的环节积累经验。
傍晚下班的十字路口,一位外卖骑手停下车,看了看路边新投放的氢能共享单车,又拍了拍自己刚换好锂电池的电瓶车座垫,随后拧动电门汇入车流。