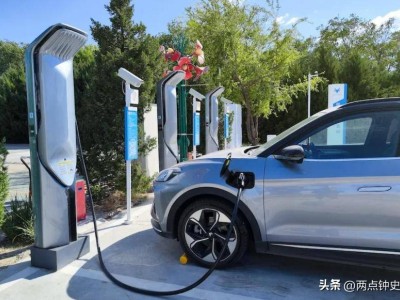
补能技术近年的进步有目共睹。800伏高压平台、碳化硅器件、液冷方案和高倍率电芯逐步上车,让不少车型在十几分钟内就能补入数百公里续航,超充也因此成为车企宣传中的高频词。可当用户真正把车开到充电桩前,等待时间往往并不只由峰值功率决定。
电量进入较高区间后,充电速度通常会明显回落,接近八成时降速更为普遍。低温、高温、电池健康度、桩端实际输出以及同一站点同时充电的车辆数量,都会改变最终体验。高功率充电站还要面对变压器、配电容量和电网峰值负荷等条件,老旧小区、地下车库和部分高速服务区未必能轻易完成扩容。
换电切入的环节并不是充电速度不够快,而是车辆停驶等待的问题。车辆进站后由机械设备取下低电量电池,再装上已充满的电池,耗时通常只有几分钟。换下的电池可以在站内结合电价和电网负荷安排错峰充电,这既缩短了车辆停摆时间,也便于集中管理电池。

因此,快充与换电并非简单替代关系。家里有桩、通勤距离短的用户,慢充更经济;没有固定车位、经常跑长途的人,以及出租网约、物流和重卡等高频运营车辆,更看重补能速度与确定性。
换电要形成生意,网络效应绕不开。站点越多,购车者越愿意选择换电车型;车辆越多,单站利用率越高;利用率越高,运营商才更有能力继续铺网。单独一家企业推动时,容易出现车辆不足、站点收益偏弱,站点不够又影响用户购车意愿的循环,联合因此成为规模化的路径。
从吉利、长安与蔚来探索换电车型、技术标准、站网接入和电池资产管理,到宁德时代以EVOGO“巧克力换电”切入,在一汽红旗、广汽埃安、北汽极狐旗下多款车型落地,合作范围正在扩大。北汽极狐又发布“极+时代”全民换电生态,计划到2027年,贝塔、阿尔法、问道三大系列覆盖轿车、SUV和MPV,全部推出换电版。
企业合作不只是多建站,更关乎标准与资产。电池包尺寸、容量、电压平台、锁止结构、冷却系统、通信协议以及车身底部结构都要兼容。若品牌间差异过大,一座站就要储备多种电池,库存、资金和维护压力都会上升。车企与电池企业联手,能够获得较成熟的电池和补能方案,也可能带来电池租赁、车电分离和容量升级等选择,降低购车时的电池成本,并转移部分衰减与迭代风险。
不过,当前不少合作仍带有体系内协同的色彩,距离真正开放共享还有距离。设备、电池、用户和收益能否跨企业打通,取决于标准统一与利益分配能否落地。
换电下半场的关键,落在规模与利润能否同时成立。仅靠换电服务费,低利用率站点很难快速回收投入。换电站单站日均换电次数需要达到较高水平,才可能接近盈亏平衡。较早布局、网络较密的企业尚且需要引入外部资本和合作伙伴分担建站成本,说明重资产压力并非某一家的个案。
相对而言,商用车换电的经济账更直接。重卡充电可能耗时数小时,停运损失还包括司机、货运和车队调度成本;换电把补能压缩到几分钟,适合港口、矿山、钢厂等路线固定、里程较高的场景。但重卡电池容量大,换电站设备和电池库存投入更高,场站还必须匹配货运线路与车辆密度。缺少稳定车队和运输订单,站点就容易陷入投资大、利用率低、回收周期长的局面。
充换电生态大会上,行业人士提醒谨慎推进重卡充换电场站,避免一窝蜂上量。换电站也正从单一补能终端转向综合能源节点,通过电池租赁、车队合同、储能和峰谷电价管理拓展收入,并借助数字化平台参与车网互动。
从应用分工看,家庭场景以慢充为主,城市公共场景由快充和超充补充,高频运营车辆及部分长途场景由换电承担。这一分工下,标准能否统一、站点能否成网、单站能否维持足够高的利用率,仍是运营方必须面对的指标。