全国乘用车零售大盘仍处在下行通道。乘联会数据表明,10月全国乘用车零售量为164.3万辆,同比下降27.1%;新能源渗透率升至67.5%的历史高位,但仍未能扭转整体市场下滑。行业在存量竞争中加速调整,收缩战线、争夺份额成为不少车企的共同选择。
在此背景下,上汽大众新能源板块交出一组逆势增长数据:10月销售17975辆,同比增长253.1%,环比增长37.1%;2026年1—10月累计销售7.4万辆,同比增长49.1%。在燃油车偏冷、新能源车偏热的结构变化中,同环比双增并非依赖单一爆款,也不是以亏损换销量的价格内卷,而是体系能力集中释放的结果。
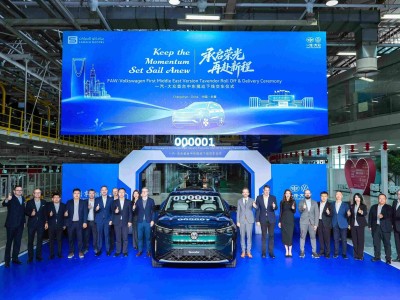
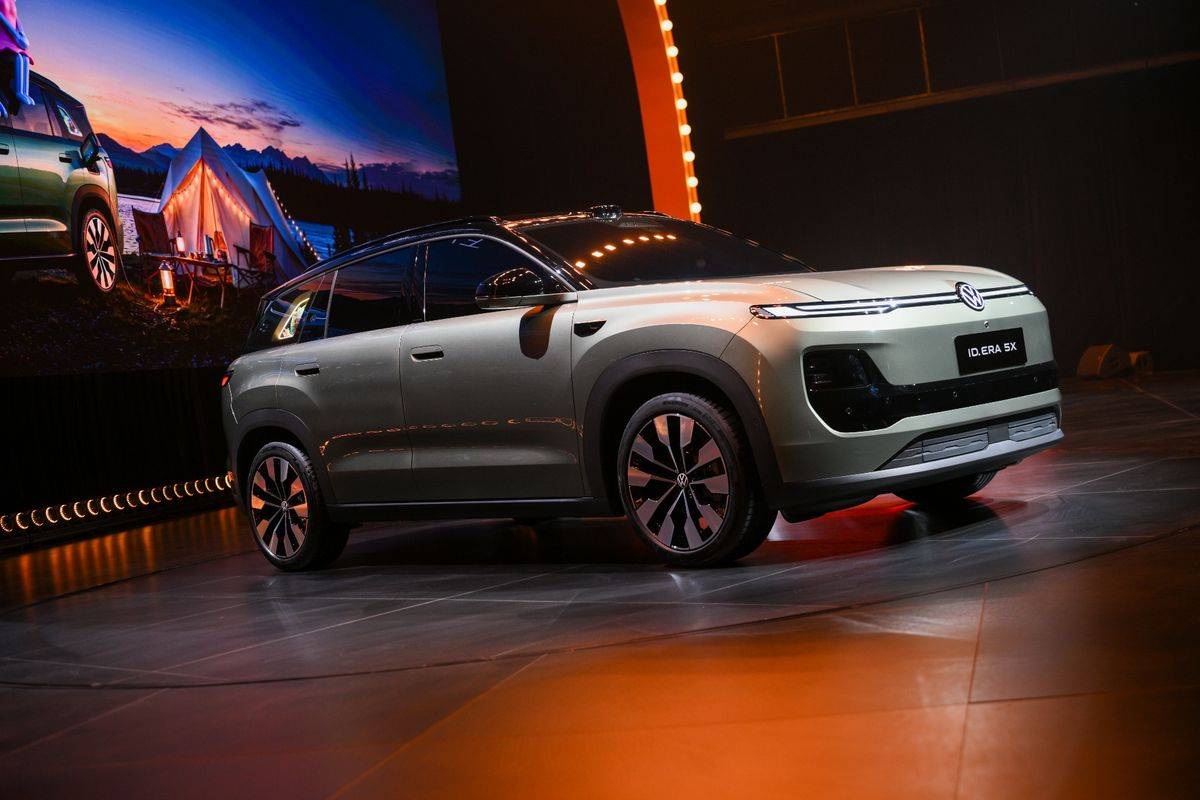
产品布局是这套体系最先显效的部分。2026年被上汽大众视为新能源产品大年:4月ID. ERA 9X上市,8月5S、10月8X先后推出,11月12日5X登场。7个月内,ID. ERA家族四款车型完成集结,覆盖不同价位、不同技术路线和不同用户群体。
四款车分工明确。9X承担旗舰增程SUV角色,负责技术标杆和品牌向上;8X以“德系驾控旗舰SUV”定位切入大五座市场,与9X形成双旗舰互补;5S面向10万—13万元家用轿车市场,以黄金超混技术实现综合续航突破2000公里,并把城市NOA带入12万元级价格带;5X基于全新CMP平台,瞄准年轻用户的第一台纯电SUV,以年轻化设计、高效能表现和流畅智能体验进入主流纯电区间。
再将上汽奥迪E7X以及大众品牌两款ePro产品纳入观察,上汽大众2026年规划的7款新能源车型已全部上市,技术路线覆盖增程、插混和纯电,价格带从10万元级家用市场延伸至豪华新能源领域。这里比拼的不只是车型数量,而是矩阵密度:每一款产品在细分市场站稳,再通过体系协同形成合力。
对上汽大众这样拥有百万级产销规模、完整造车体系的企业而言,集团军作战模式在上行期未必最抢眼,却在下行周期显示出更强的抗风险能力和增长韧性。8月、10月、11月连续推出新品,这种密集节奏在传统合资车企中并不常见,也反映出合资2.0战略下研发效率的变化。
智能化曾是合资品牌的明显短板,根源并非海外技术能力不足,而在研发模式错配:全球车型开发周期长,中国市场智能化迭代却以月计,“全球开发、本土适配”难以跟上需求变化。上汽大众选择以“外部朋友圈+内部研发中心”双轮驱动,重构智能化技术体系。
在外部合作上,上汽大众与Momenta、酷睿程(地平线)、卓驭科技、高通等企业围绕智能驾驶和智能座舱深度协作,将中国本土技术直接融入大众造车体系。Momenta R7世界模型先在9X上全球首发,并于三季度完成OTA推送;8X实现入门即标配,把高阶智驾下探至20万元级;5S则将城市NOA带入12万元级市场,让高阶智驾不再只属于高端车型。4纳米MTK8676座舱芯片与豆包大模型2.0的组合,也使其多任务处理和交互响应达到本土新势力主流水平。
内部研发体系的本土化同样在推进。11月5日开业的奥迪创新技术中心(AITC),是奥迪在欧洲以外首个全价值链研发实体。与以往侧重适配调整的本土研发中心不同,AITC主导AUDI品牌车型从整车概念定义到量产交付的端到端开发,重点聚焦AI与智能驾驶,并深度接入本土科技生态。中德合作由此从“为中国适配”转向“在中国定义”。按规划,自2028年起,基于ADP 2.0全新智能数字平台打造的4款车型将陆续投放中国市场。
品质底线则构成上汽大众新能源转型的另一层支撑。2026年车市价格竞争激烈,当价格逼近边际成本,消费者也从冲动消费转向理性判断,可靠品质与安心服务重新成为留住用户的关键。上汽大众将终身质保等承诺贯穿产品全生命周期,以品质坚守配合产品矩阵和技术本土化,形成其在新能源市场的长期打法。