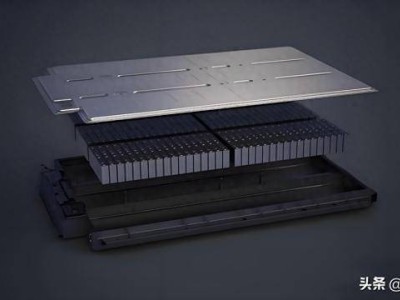
从电动汽车到电网储能,电池技术路线的竞争正变得空前热闹。固态电池、钠离子电池、液流电池、水系电池等一批新技术你追我赶,昔日液态锂离子电池“一统天下”的格局,正在被一个多体系并存的技术版图所改写。
电池从来不是单一指标的比拼,而是一道多目标权衡题。能量密度、安全性、成本、寿命、倍率、温域……这些指标相互牵制,一款电池想在所有维度上同时登顶,几乎不可能。正因如此,“全能冠军”难觅踪影,差异化竞争成为各条技术路线的生存之道。
当下应用最广的仍是液态锂离子电池。它能量密度可观、循环寿命较长、产业链完备,优势明显,但成本偏高、安全裕度不足、对严苛环境的适应能力有限,这些短板始终没能彻底解决,也为替代技术留出了生长空间。
在追求高端动力的阵营里,固态与准固态锂电池呼声最高。这类电池用天生不可燃的固态电解质,替换传统电池中易燃的有机电解液,起火隐患从源头上被切断。架构上的另一重好处是,金属锂负极、富锂锰基正极等高比容量材料得以施展拳脚,安全性与能量密度有望一并抬升。
主打低价牌的是钠离子电池。钠元素在地壳中的含量远超锂,且分布广泛,原料端的先天禀赋让钠电池坐拥显著的成本优势;其生产设备与现有锂电产线高度兼容,产业切换的门槛不高。受能量密度偏低所限,钠电池目前主要瞄准储能电站、低速电动车等市场,以价格优势填补相应空缺。
把安全底线划得最高的场景,锌等新型水系电池派上了用场。这类电池采用以水为溶剂的电解液,燃烧、爆炸的风险无从谈起。锂硫电池则选择了另一条路——依托硫元素极高的理论比容量,专供那些对能量密度有着极限要求的特种用途。
电网级长时储能领域,液流电池有着难以替代的位置。以全钒液流电池为例,它把“能存多少电”与“能输出多大功率”分开设计,容量靠外置电解液储罐扩充,规模可以做得很大,与长时间、大体量的电网储能需求天然契合。
金属—空气电池同样吸引了大量目光。这种电池以锂、锌、铝等金属作负极,直接从空气中获取氧气充当正极活性物质,理论能量密度上限惊人。只是眼下的正极催化剂性能与能量效率都还不理想,技术成熟度不足,距规模化应用尚远。
从推进速度看,各条路线冷热不均:准固态锂电池、钠离子电池和液流电池进展较快,技术相对成熟、成本优势逐步显现,已吸引大量资本入场;锂硫电池、金属—空气电池等则大多停留在实验室研发或示范阶段,大规模商业化仍需假以时日。